Domain schokotoertchen.de kaufen?
Wir ziehen mit dem Projekt
schokotoertchen.de um.
Sind Sie am Kauf der Domain
schokotoertchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schokotoertchen.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Resource Dessert 2.0 Schokolade 500 GProdukteigenschaften: Bezeichnung: Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät), zum Diätmanagement bei bestehender Mangelernährung oder bei Risiko für eine Mangelernährung und/oder bei erhöhtem Energie- und/oder Eiweißbedarf (z.B. bei konsumierenden Erkrankungen) Kau- und Schluckbeschwerden/Dysphagie Verwendung/Anwendung/Verzehrempfehlung: Zur ausschließlichen Ernährung: Empfehlung des Arztes beachten. Zur ergänzenden Ernährung: 1 - 3 Becher täglich. Schmeckt gekühlt am besten. Nährwertdeklaration: Nährwerte pro 100 g Brennwert 839 kJ/200 kcal Fett, davon 9,6 g o gesättigte Fettsäuren 1,7 g o einfach ungesättigte Fettsäuren 5,4 g o mehrfach ungesättigte Fettsäuren 2,1 g Kohlenhydrate, davon 18 g o Zucker 6,5 g o Lactose < 0,5 g Ballaststoffe 1,0 g Eiweiß 10,0 g Salz 0,2 g Natrium 80 mg Kalium 250 mg Chlorid 120 mg Calcium 150 mg Phosphor 120 mg Magnesium 30 mg Eisen 1,6 mg Zink 2,0 mg Kupfer 0,2 mg Mangan 0,3 mg Fluorid 0,12 mg Selen 11 μg Chrom 13 μg Molybdän 15 μg Jod 15 μg Vitamin A 125 μg Vitamin D 1,6 μg Vitamin E 3,8 mg Vitamin K 12 μg Vitamin C 18 mg Thiamin 0,2 mg Riboflavin 0,25 mg Niacin 1,0 mg/3,3 mg NE Vitamin B6 0,3 mg Folsäure 40 μg Vitamin B12 0,35 μg Biotin 5,0 μg Pantothensäure 0,7 mg Osmolarität: 520 mOsm/l 650 mOsm/l Wasser 60 g Zutaten: Wasser, Glukosesirup, Milch eiweiß (Casein, Molke ), Rapsöl, Saccharose, Rahm/Schlagsahne , fettarmes Kakaopulver (1,3%), Verdickungsmittel (E1442), Mineralstoffe (Kaliumchlorid, Natriumcitrat, Kaliumcitrat, Magnesiumcitrat, Magnesiumoxid, Eisensulfat, Zinksulfat, Mangansulfat, Kupfersulfat, Natriumfluorid, Chromchlorid, Kaliumiodid, Natriummolybdat, Natriumselenat, Emulgator (E471), Geliermittel (E407), Vitamine (C, E, Niacin, Pantothensäure, B6, Thiamin, Riboflavin, A, Folsäure, K, Biotin, D, B12), Aromen, Säureregulator (E330, E525). Allergene: Milch. Nettofüllmenge: 4 x 125 g = 500 g Aufbewahrungsbedingungen: Ungeöffnet, kühl und trocken lagern. Geöffnete Becher wiederverschließen, im Kühlschrank aufbewahren und innerhalb von 24 Stunden verzehren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Nestle Health Science (Deutschland) GmbH Lyoner Straße 23 D-60528 Frankfurt Weitere Hinweise: Glutenfrei, lactosearm (< 0,5 g/100 ml). Diätetisch vollständig. Unter ärztlicher Aufsicht verwenden. Geeignet ab 3 Jahren. Als einzige Nahrungsquelle geeignet. Quelle: www.nestlehealthscience.de Stand: 07/202317,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
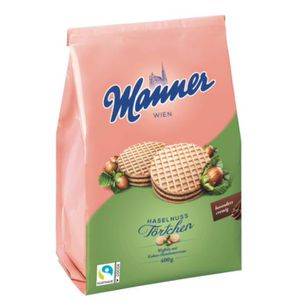
Manner Waffeln Törtchen Haselnuss, mit Haselnuss- & Kakaocreme & Schokolade, 400 gFeinste Manner Waffeln mit Kakao-Haselnuss-Creme gefüllt im praktischen, wiederverschließbaren Beutel Mit fair gehandeltem Kakao Ohne künstliche Farbstoffe Merkmale: Geschmacksrichtung: Nuss, Schokolade Verpackung: Kleinpackung Lebensmittelinformationen: Inhalt: 400g, Zutaten: Zucker, WEIZENMEHL, pflanzliche Fette (Kokos, Palm), mageres Kakaopulver (7% in der Creme), HASELNÜSSE (5% in der Creme), SÜSSMOLKENPULVER, MOLKENERZEUGNIS, Emulgator: Lecithine (SOJA) Backtriebmittel: Natriumhydrogencarbonat Salz, natürliches Aroma. Enthält: WEIZENMEHL, HASELNÜSSE, SÜSSMOLKENPULVER, MOLKENERZEUGNIS, SOJA Kann enthalten: NÜSSE Aufbewahrungshinweise: Bei Zimmertemperatur und trocken lagern Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Josef Manner & Comp AG, Wilhelminenstraße 6, A -1170 Wien3,60 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Resource Dessert 2.0 Schokolade 6x4x125 g PulverNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Resource Dessert 2.0 Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät) Hochkalorische Dessertcreme - 250 kcal / Becher Eiweißreich (20 % kcal) - 12,5 g Eiweiß / Becher Lactosearm (< 0,50 g / 100 g) Glutenfrei Zur ausschließlichen Ernährung geeignet In 3 verschiedenen Geschmacksrichtungen erhältlich Konsistenzstufe: IDDSI-Stufe 3* Zutaten: Wasser, Glukosesirup, Milcheiweiß (Casein, Molke), Rapsöl, Saccharose, Rahm/Schlagsahne, fettarmes Kakaopulver (1,3 %), Verdickungsmittel (E1442), Mineralstoffe (Kaliumchlorid, Natriumcitrat, Kaliumcitrat, Magnesiumcitrat, Magnesiumoxid, Eisensulfat, Zinksulfat, Mangansulfat, Kupfersulfat, Natriumfluorid, Chromchlorid, Kaliumiodid, Natriummolybdat, Natriumselenat, Emulgator (E471), Geliermittel (E407), Vitamine (C, E, Niacin, Pantothensäure, B6, Thiamin, Riboflavin, A, Folsäure, K, Biotin, D), Aromen, Säureregulator (E330, E525) Nährwerte:. Nährstoffe in Resource Dessert 2.0* Inhaltsstoff Pro 100 g Pro 125 g BRENNWERT kcal 200 kcal 250 kJ 839 1049 Fett (43% kcal) 9,6 g 12 g -gesättigte Fettsäuren 1,7 g 2,1 g -einfach ungesättigte Fettsäuren 5,4 g 6,7 g -mehrfach ungesättigte Fettsäuren 2,1 g 2,6 g Kohlenhydrate (36% kcal) 18 g 22 g -davon Zucker 6,5 g 8,1 g --davon Lactose < 0,50 g - Ballaststoffe (0% kcal)** 0 g 0 g Eiweiß (20% kcal) 10 g 12,5 g Salz 0,20 g 0,25 g MINERALSTOFFE Natrium 80 mg 100 mg Chlorid 120 mg 150 mg Kalium 250 mg 312 mg Calcium 150 mg 187 mg Phosphor 120 mg 150 mg Magnesium 30 mg 37 mg Eisen 1,6 mg 2,0 mg Zink 2,0 mg 2,5 mg Kupfer 200 μg 250 μg Jod 15 μg 19 μg Selen 11 μg 14 μg Mangan 0,30 mg 0,37 mg Chrom 13 μg 16 μg Molybdän 15 μg 19 μg Fluor 0,12 mg 0,15 mg VITAMINE Vitamin A 125 μg 156 μg Vitamin D 1,6 μg 2,0 μg Vitamin K 12 μg 15 μg Vitamin C 18 mg 22 mg Vitamin B1 0,20 mg 0,25 mg Vitamin B2 0,25 mg 0,31 mg Vitamin B6 0,25 mg 0,31 mg Niacin 3,3 mg NE 4,1 mg NE Folsäure 40 μg 50 μg Vitamin B12 0,35 μg 0,44 μg Pantothensäure 0,70 mg 0,87 mg Biotin 5,0 μg 6,2 μg Vitamin E 1,9 mg α-TE 2,4 mg α-TE WASSERGEHALT 60 g 75 g OSMOLARITÄT (mOsm/l) 650 Verzehrempfehlung: Resource Dessert 2.0 zur ausschließlichen Ernährung: Empfehlung des Arztes beachten Resource Dessert 2.0 zur ergänzenden Ernährung: 1-3 Portionen täglich Geeignet für Kinder ab 3 Jahren: Dosierung nach Rücksprache mit Ihrem Arzt empfohlen) Hinweis: Die täglich empfohlene Verzehrmenge darf nicht überschritten werden. Aufbewahrung: Außerhalb der Reichweite von Kindern aufbewahren. Kühl, trocken und lichtgeschützt aufbewahren. Nettofüllmenge: 6x4x125Herstellerdaten: Nestlé Österreich GmbH Nestlé Health Science Wiedner Gürtel 9 1100 Wien131,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
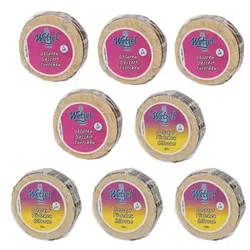
WETZEL Oblaten Dessert Törtchen 3 versch. Varianten Inhalt 8x 125gOblaten Dessert Törtchen in cremiger Genussvielfalt WETZEL lädt dich ein zu knusprig-zarten Dessert Törtchen in drei köstlichen Varianten – perfekt für besondere Genussmomente mit Familie und Freunden. Was erhalte ich? 8 x Dessert Törtchen, je 125 g Gesamtinhalt: 1.000 g Zur Auswahl 8 x Dessert Törtchen Kakao 8 x Dessert Törtchen Zitrone gemischtes Set aus 4 x Dessert Törtchen Kakao und 4 x Dessert Törtchen Zitrone Auf einen Blick knusprig-zarte, runde Waffelböden mit cremiger Füllung wahlweise mit Kakaocreme oder Zitronencreme überzogen mit kakaohaltiger Fettglasur Oblaten-Deckblatt für den besonderen Biss ideal zum Teilen, Verschenken oder Verwöhnen enthält keinen Alkohol exklusiv bei QVC Gut zu wissen Die Produktverpackung und zugehörige Dokumente enthalten möglicherweise Angaben, die über die auf unserer Internetseite/telefonisch gemachten Angaben hinausgehen und/oder sich von ihnen unterscheiden. Bitte lies daher vor Gebrauch der Ware stets sorgfältig die Etiketten, Warnhinweise und Anleitungen, die mitgeliefert werden.19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Resource Dessert 2.0 Schokolade 500 GProdukteigenschaften: Bezeichnung: Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät), zum Diätmanagement bei bestehender Mangelernährung oder bei Risiko für eine Mangelernährung und/oder bei erhöhtem Energie- und/oder Eiweißbedarf (z.B. bei konsumierenden Erkrankungen) Kau- und Schluckbeschwerden/Dysphagie Verwendung/Anwendung/Verzehrempfehlung: Zur ausschließlichen Ernährung: Empfehlung des Arztes beachten. Zur ergänzenden Ernährung: 1 - 3 Becher täglich. Schmeckt gekühlt am besten. Nährwertdeklaration: Nährwerte pro 100 g Brennwert 839 kJ/200 kcal Fett, davon 9,6 g o gesättigte Fettsäuren 1,7 g o einfach ungesättigte Fettsäuren 5,4 g o mehrfach ungesättigte Fettsäuren 2,1 g Kohlenhydrate, davon 18 g o Zucker 6,5 g o Lactose < 0,5 g Ballaststoffe 1,0 g Eiweiß 10,0 g Salz 0,2 g Natrium 80 mg Kalium 250 mg Chlorid 120 mg Calcium 150 mg Phosphor 120 mg Magnesium 30 mg Eisen 1,6 mg Zink 2,0 mg Kupfer 0,2 mg Mangan 0,3 mg Fluorid 0,12 mg Selen 11 μg Chrom 13 μg Molybdän 15 μg Jod 15 μg Vitamin A 125 μg Vitamin D 1,6 μg Vitamin E 3,8 mg Vitamin K 12 μg Vitamin C 18 mg Thiamin 0,2 mg Riboflavin 0,25 mg Niacin 1,0 mg/3,3 mg NE Vitamin B6 0,3 mg Folsäure 40 μg Vitamin B12 0,35 μg Biotin 5,0 μg Pantothensäure 0,7 mg Osmolarität: 520 mOsm/l 650 mOsm/l Wasser 60 g Zutaten: Wasser, Glukosesirup, Milch eiweiß (Casein, Molke ), Rapsöl, Saccharose, Rahm/Schlagsahne , fettarmes Kakaopulver (1,3%), Verdickungsmittel (E1442), Mineralstoffe (Kaliumchlorid, Natriumcitrat, Kaliumcitrat, Magnesiumcitrat, Magnesiumoxid, Eisensulfat, Zinksulfat, Mangansulfat, Kupfersulfat, Natriumfluorid, Chromchlorid, Kaliumiodid, Natriummolybdat, Natriumselenat, Emulgator (E471), Geliermittel (E407), Vitamine (C, E, Niacin, Pantothensäure, B6, Thiamin, Riboflavin, A, Folsäure, K, Biotin, D, B12), Aromen, Säureregulator (E330, E525). Allergene: Milch. Nettofüllmenge: 4 x 125 g = 500 g Aufbewahrungsbedingungen: Ungeöffnet, kühl und trocken lagern. Geöffnete Becher wiederverschließen, im Kühlschrank aufbewahren und innerhalb von 24 Stunden verzehren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Nestle Health Science (Deutschland) GmbH Lyoner Straße 23 D-60528 Frankfurt Weitere Hinweise: Glutenfrei, lactosearm (< 0,5 g/100 ml). Diätetisch vollständig. Unter ärztlicher Aufsicht verwenden. Geeignet ab 3 Jahren. Als einzige Nahrungsquelle geeignet. Quelle: www.nestlehealthscience.de Stand: 07/202317,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
Ähnliche Suchbegriffe für Veräußerung
-
Manner Waffeln Törtchen Haselnuss, mit Haselnuss- & Kakaocreme & Schokolade, 400 gFeinste Manner Waffeln mit Kakao-Haselnuss-Creme gefüllt im praktischen, wiederverschließbaren Beutel Mit fair gehandeltem Kakao Ohne künstliche Farbstoffe Merkmale: Geschmacksrichtung: Nuss, Schokolade Verpackung: Kleinpackung Lebensmittelinformationen: Inhalt: 400g, Zutaten: Zucker, WEIZENMEHL, pflanzliche Fette (Kokos, Palm), mageres Kakaopulver (7% in der Creme), HASELNÜSSE (5% in der Creme), SÜSSMOLKENPULVER, MOLKENERZEUGNIS, Emulgator: Lecithine (SOJA) Backtriebmittel: Natriumhydrogencarbonat Salz, natürliches Aroma. Enthält: WEIZENMEHL, HASELNÜSSE, SÜSSMOLKENPULVER, MOLKENERZEUGNIS, SOJA Kann enthalten: NÜSSE Aufbewahrungshinweise: Bei Zimmertemperatur und trocken lagern Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Josef Manner & Comp AG, Wilhelminenstraße 6, A -1170 Wien3,60 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Resource Dessert 2.0 Schokolade 6x4x125 g PulverNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Resource Dessert 2.0 Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät) Hochkalorische Dessertcreme - 250 kcal / Becher Eiweißreich (20 % kcal) - 12,5 g Eiweiß / Becher Lactosearm (< 0,50 g / 100 g) Glutenfrei Zur ausschließlichen Ernährung geeignet In 3 verschiedenen Geschmacksrichtungen erhältlich Konsistenzstufe: IDDSI-Stufe 3* Zutaten: Wasser, Glukosesirup, Milcheiweiß (Casein, Molke), Rapsöl, Saccharose, Rahm/Schlagsahne, fettarmes Kakaopulver (1,3 %), Verdickungsmittel (E1442), Mineralstoffe (Kaliumchlorid, Natriumcitrat, Kaliumcitrat, Magnesiumcitrat, Magnesiumoxid, Eisensulfat, Zinksulfat, Mangansulfat, Kupfersulfat, Natriumfluorid, Chromchlorid, Kaliumiodid, Natriummolybdat, Natriumselenat, Emulgator (E471), Geliermittel (E407), Vitamine (C, E, Niacin, Pantothensäure, B6, Thiamin, Riboflavin, A, Folsäure, K, Biotin, D), Aromen, Säureregulator (E330, E525) Nährwerte:. Nährstoffe in Resource Dessert 2.0* Inhaltsstoff Pro 100 g Pro 125 g BRENNWERT kcal 200 kcal 250 kJ 839 1049 Fett (43% kcal) 9,6 g 12 g -gesättigte Fettsäuren 1,7 g 2,1 g -einfach ungesättigte Fettsäuren 5,4 g 6,7 g -mehrfach ungesättigte Fettsäuren 2,1 g 2,6 g Kohlenhydrate (36% kcal) 18 g 22 g -davon Zucker 6,5 g 8,1 g --davon Lactose < 0,50 g - Ballaststoffe (0% kcal)** 0 g 0 g Eiweiß (20% kcal) 10 g 12,5 g Salz 0,20 g 0,25 g MINERALSTOFFE Natrium 80 mg 100 mg Chlorid 120 mg 150 mg Kalium 250 mg 312 mg Calcium 150 mg 187 mg Phosphor 120 mg 150 mg Magnesium 30 mg 37 mg Eisen 1,6 mg 2,0 mg Zink 2,0 mg 2,5 mg Kupfer 200 μg 250 μg Jod 15 μg 19 μg Selen 11 μg 14 μg Mangan 0,30 mg 0,37 mg Chrom 13 μg 16 μg Molybdän 15 μg 19 μg Fluor 0,12 mg 0,15 mg VITAMINE Vitamin A 125 μg 156 μg Vitamin D 1,6 μg 2,0 μg Vitamin K 12 μg 15 μg Vitamin C 18 mg 22 mg Vitamin B1 0,20 mg 0,25 mg Vitamin B2 0,25 mg 0,31 mg Vitamin B6 0,25 mg 0,31 mg Niacin 3,3 mg NE 4,1 mg NE Folsäure 40 μg 50 μg Vitamin B12 0,35 μg 0,44 μg Pantothensäure 0,70 mg 0,87 mg Biotin 5,0 μg 6,2 μg Vitamin E 1,9 mg α-TE 2,4 mg α-TE WASSERGEHALT 60 g 75 g OSMOLARITÄT (mOsm/l) 650 Verzehrempfehlung: Resource Dessert 2.0 zur ausschließlichen Ernährung: Empfehlung des Arztes beachten Resource Dessert 2.0 zur ergänzenden Ernährung: 1-3 Portionen täglich Geeignet für Kinder ab 3 Jahren: Dosierung nach Rücksprache mit Ihrem Arzt empfohlen) Hinweis: Die täglich empfohlene Verzehrmenge darf nicht überschritten werden. Aufbewahrung: Außerhalb der Reichweite von Kindern aufbewahren. Kühl, trocken und lichtgeschützt aufbewahren. Nettofüllmenge: 6x4x125Herstellerdaten: Nestlé Österreich GmbH Nestlé Health Science Wiedner Gürtel 9 1100 Wien131,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sendl, Judith: Chronisch Gesund #naschen - Süßer Genuss mit anti-entzündlichen RezeptenChronisch Gesund #naschen - Süßer Genuss mit anti-entzündlichen Rezepten , Süßes aus Judith Sendls Küche. Das Backbuch von Jusebeauty mit 50 Rezepten , Servopumpen > Sportfederung , Erscheinungsjahr: 20241118, Autoren: Sendl, Judith, Seitenzahl/Blattzahl: 136, Keyword: Backbuch; Backen; Entzündungen; Judith Sendl; Jusebeauty; Rezepte; Süßes; gesund; instagram, Fachschema: Allergie / Ernährung, Kochen, Backen~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Kochen und Rezepte allgemein~Unternehmensanwendungen, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 19, Gewicht: 678, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Freitag, Björn: Grenzenlos köstlichGrenzenlos köstlich , Für sein kulinarisches Reisemagazin "Grenzenlos köstlich" begibt sich Spitzenkoch Björn Freitag auf eine Genussreise durch die schönsten Grenzregionen. Auf der Suche nach den absolut leckersten Speisen entdeckt der beliebte Fernsehkoch spannende Traditionen, die das kulinarische Leben der Stadt oder Region prägen. Ob Verona, Lüttich oder Südtirol - überall trifft Björn Freitag Menschen, die sich fürs Kochen begeistern und ihre Geheimrezepte verraten. Auf der Suche nach den besten Rezepten schaut er in die Töpfe unserer Nachbarn und spürt die besten regionalen Köstlichkeiten auf - von handfester Hausmannskost bis zu spannenden Fusion-Gerichten. Eines haben alle diese Gerichte gemeinsam: Sie sind einfach grenzenlos köstlich! , Zündungssätze > Zünd- & Glühanlagen , Erscheinungsjahr: 20230502, Produktform: Leinen, Beilage: Hardcover; mit Relieflack und Leseband, Autoren: Freitag, Björn~Tanas, Anja, Fotograph: Antholz, Frauke, Seitenzahl/Blattzahl: 175, Abbildungen: 4-fbg., Keyword: Björn Freitag; Björn Freitag Kochbuch; Essen & Trinken; Fernsehkoch; Fernsehsendung; Grenzenlos köstlich; Kochen; Natur; Rezepte; WDR, Fachschema: Kochen / Prominente kochen, TV-Küche, Fachkategorie: Nationale und regionale Küche~Kochen: Rezepte und Anleitungen~Reiseberichte, Reiseliteratur, Warengruppe: HC/Essen und Trinken/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 269, Breite: 207, Höhe: 25, Gewicht: 1030, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Was sind die steuerlichen Auswirkungen der Veräußerung einer Immobilie?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Wert der verkauften Vermögenswerte aus der Bilanz entfernt wird. Die steuerlichen Auswirkungen der Veräußerung einer Immobilie hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Verkaufspreises, der Haltedauer der Immobilie und dem Steuersatz, der auf den Gewinn aus dem Verkauf anfällt. In vielen Fällen fällt beim Verkauf einer Immobilie eine Steuer auf den erzielten Gewinn an, die als Kapitalertragssteuer oder Spekulationssteuer bezeichnet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.